ЗАНИЖЕНИЕ ВЫПЛАТ ПО ОСАГО: ЧТО ДЕЛАТЬ, ЕСЛИ СТРАХОВАЯ ВЫПЛАТИЛА МЕНЬШЕ
После ДТП страховая компания оценивает повреждения автомобиля и определяет размер страхового возмещения. На практике полученной суммы может не хватить на восстановление машины. В такой ситуации важно выяснить, действительно ли произошло занижение выплат по ОСАГО, и правильно оформить требования к страховщику.
Самостоятельно разобраться в расчетах бывает сложно: необходимо учитывать Единую методику Банка России, стоимость деталей и работ, характер повреждений и обстоятельства страхового случая. В Новосибирске проверить расчет и подготовить документы для получения положенного возмещения можно в Центре урегулирования страховых случаев — ЦУСС.
КАК РАССЧИТЫВАЕТСЯ ВЫПЛАТА ПО ОСАГО
Размер расходов на восстановительный ремонт определяется в соответствии с Единой методикой Банка России № 755-П. При расчете учитываются повреждения автомобиля, необходимые ремонтные операции, стоимость запасных частей и материалов, а также стоимость работ.
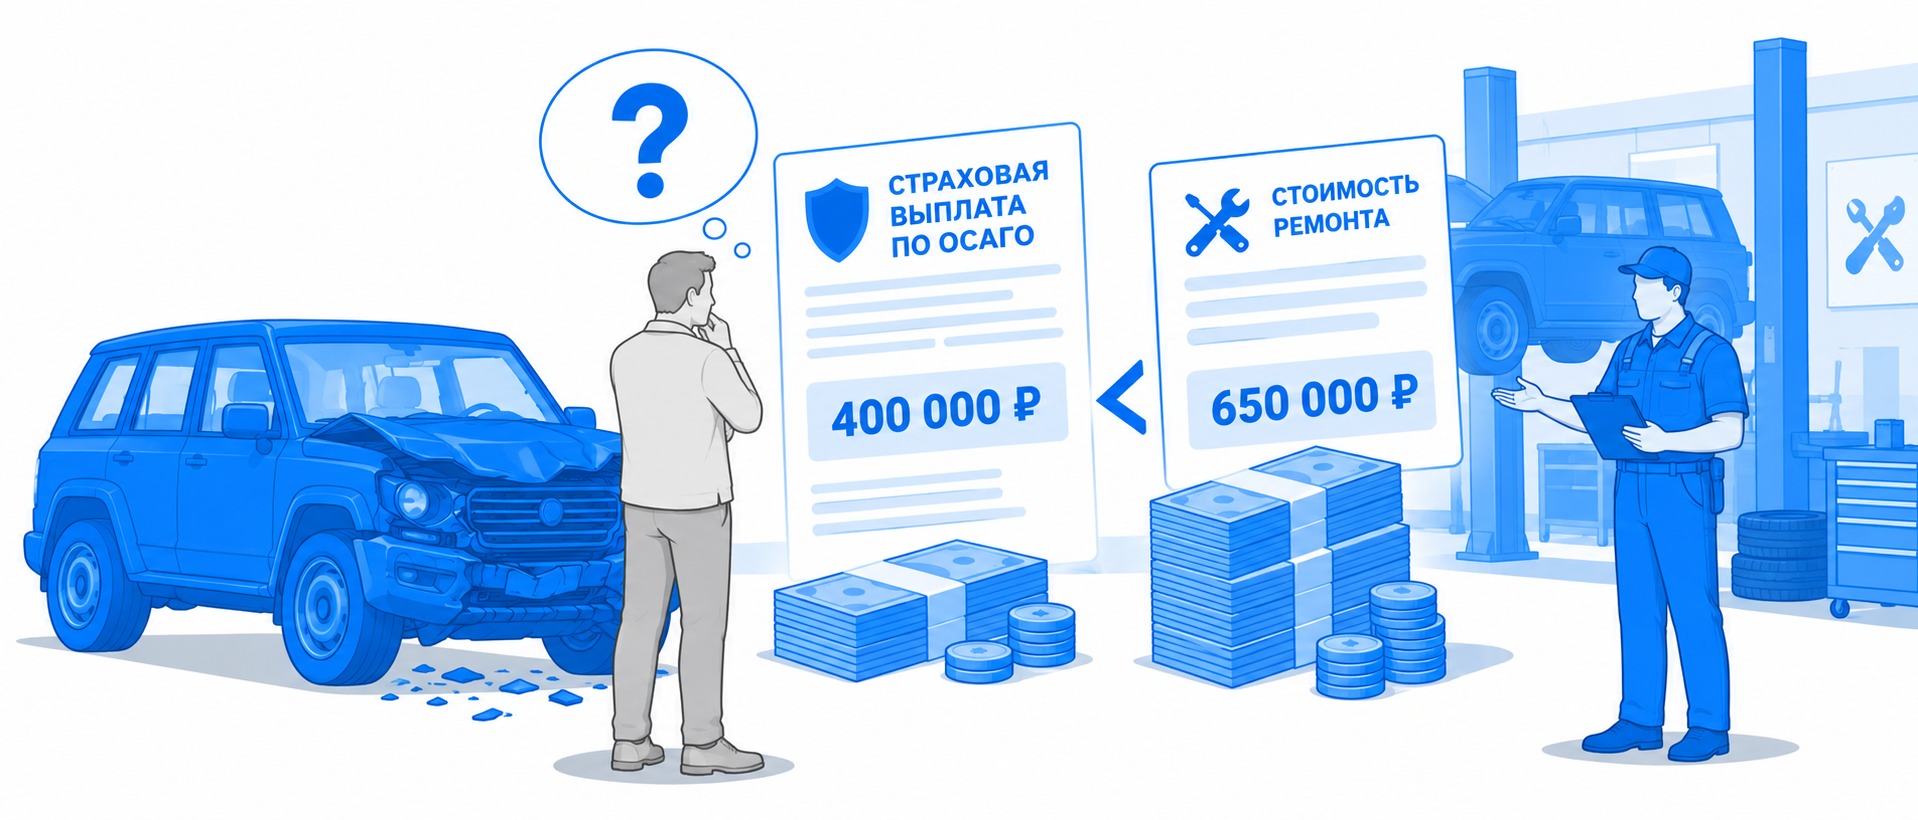
Предельная страховая сумма при причинении вреда имуществу одного потерпевшего составляет 400 000 рублей. Для вреда жизни или здоровью установлен другой лимит — 500 000 рублей на каждого потерпевшего.
В 2026 году правила расчета расходов на ремонт были скорректированы. С 11 июля действует новый порядок формирования справочников средней стоимости запчастей и материалов. В частности, при определении средней стоимости детали не учитываются аналоги, которые дешевле оригинальной детали на 70% и более. Расходы на ряд деталей одноразового использования также должны учитываться в стоимости ремонта полностью.
При этом расчет по установленной методике и реальная стоимость восстановления автомобиля в конкретном сервисе могут различаться. Поэтому сам по себе факт, что на полученные деньги невозможно отремонтировать автомобиль, еще не доказывает неправомерное занижение страховой выплаты по ОСАГО.
ПОЧЕМУ ВЫПЛАТЫ СТРАХОВОЙ МОЖЕТ НЕ ХВАТИТЬ НА РЕМОНТ
Причины недостаточного возмещения бывают разными. Например, при первичном осмотре могли не обнаружить скрытые повреждения, которые стали заметны только после разборки автомобиля. Возможны и разногласия относительно перечня необходимых ремонтных воздействий.
Кроме того, стоимость запчастей и работ в конкретном автосервисе может отличаться от стоимости, определенной в соответствии с правилами ОСАГО.
Отдельно следует учитывать лимит ответственности страховщика. Даже если ущерб автомобилю значительно выше, размер страхового возмещения за поврежденное имущество по общему правилу ограничен установленной законом страховой суммой.
После Постановления Конституционного Суда РФ от 26 мая 2026 года № 34-П также необходимо учитывать обстоятельства замены ремонта денежной выплатой. Поэтому оценивать достаточность выплаты только путем сравнения перечисленной суммы со счетом из автосервиса неправильно — необходимо анализировать весь порядок урегулирования страхового случая.
ЧТО ДЕЛАТЬ ПРИ ЗАНИЖЕНИИ ВЫПЛАТЫ ПО ОСАГО
Если сумма страхового возмещения вызывает сомнения или ее недостаточно для восстановления автомобиля, важно правильно действовать с самого начала. Мы настоятельно рекомендуем обращаться в ЦУСС еще до посещения страховой компании и проведения осмотра автомобиля страховщиком. На этом этапе специалисты могут оценить ситуацию, проконсультировать по порядку действий и помочь подготовиться к осмотру.
Чем раньше ЦУСС подключится к урегулированию страхового случая, тем больше возможностей проконтролировать процесс и снизить риск того, что часть повреждений останется без должного внимания. Если обратиться уже после осмотра и расчета страховой компании, возможности повлиять на первоначальную фиксацию повреждений будут ограничены.
Поэтому оптимальный порядок действий после ДТП выглядит следующим образом:
- Обратиться в ЦУСС до визита к страховщику. Специалисты изучат обстоятельства ДТП и имеющиеся документы, объяснят дальнейший порядок действий и помогут подготовиться к процедуре урегулирования страхового случая.
- Зафиксировать повреждения автомобиля. Важно сохранить сведения о состоянии автомобиля после ДТП и не приступать к ремонту до проведения необходимых осмотров.
- Пройти процедуру обращения в страховую компанию. Особое значение имеет полнота фиксации повреждений, поскольку именно на основании собранных материалов в дальнейшем определяется размер страхового возмещения.
- Проверить расчет страховщика. Если страховая выплата произведена в денежной форме, необходимо проверить, какие повреждения, детали и ремонтные операции были учтены.
- При необходимости подтвердить размер ущерба. Для обоснования требований может потребоваться независимая техническая экспертиза или другое исследование.
- Потребовать устранения нарушения. При наличии оснований страховщику направляется заявление с соответствующими требованиями.
- Обратиться к финансовому уполномоченному и, при необходимости, в суд. Если спор относится к компетенции финансового уполномоченного, перед обращением в суд необходимо соблюсти предусмотренный законом досудебный порядок.
Важно сохранять документы по ДТП, результаты осмотров, заключения специалистов, переписку со страховщиком, платежные документы и другие материалы, относящиеся к страховому случаю.
Не стоит ждать, пока страховая компания рассчитает и перечислит недостаточную сумму. Обращение в ЦУСС до первого визита к страховщику позволяет специалистам подключиться к делу на начальном этапе, когда помощь в вопросе возможного занижения страхового возмещения может быть наиболее эффективной.
ПРЕТЕНЗИЯ ПРИ ЗАНИЖЕНИИ ВЫПЛАТЫ ПО ОСАГО
Если страховое возмещение уже рассчитано и имеются основания полагать, что его размер занижен, необходимо проверить документы страховщика и определить причину расхождений.
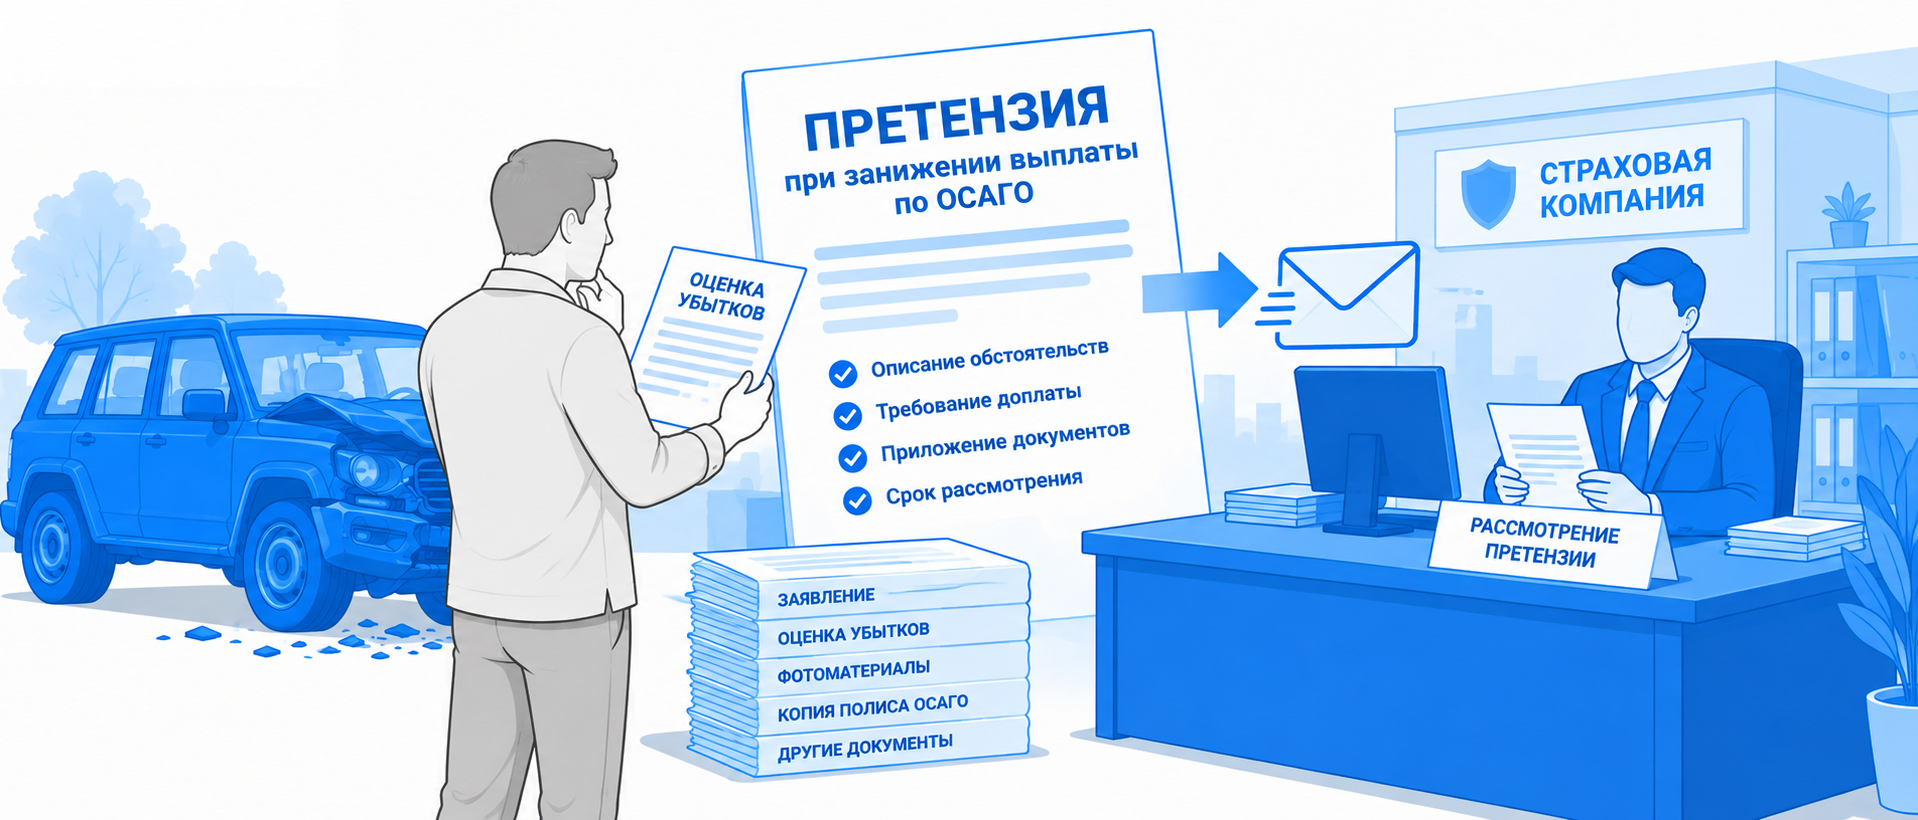
Обращение к страховщику должно содержать не просто несогласие с выплаченной суммой, а конкретные требования и их обоснование. К нему могут прилагаться документы по ДТП и страховому случаю, заключение специалиста, документы на автомобиль и другие доказательства, подтверждающие заявленные требования.
Срок рассмотрения обращения зависит от его формы и способа направления, а также от обстоятельств конкретного спора. Поэтому важно соблюдать установленную законом процедуру и правильно оформлять требования к страховой компании.
Если выплата уже произведена и кажется недостаточной, рекомендуем сначала обратиться в ЦУСС и предоставить специалистам документы по страховому случаю. Это позволит проверить расчет страховщика и определить дальнейший порядок действий до ремонта автомобиля и утраты возможности зафиксировать первоначальные повреждения.
КАК ЦУСС ПОМОГАЕТ ПОЛУЧИТЬ СТРАХОВОЕ ВОЗМЕЩЕНИЕ
Спор со страховой компанией требует не только оценки повреждений автомобиля. Необходимо проверить основания и форму страхового возмещения, проанализировать документы и расчет страховщика, определить размер требований и правильно пройти предусмотренные законом процедуры.
Центр урегулирования страховых случаев ЦУСС рекомендует обращаться за помощью сразу после ДТП — до посещения страховой компании. Чем раньше специалисты подключатся к страховому случаю, тем больше возможностей проконтролировать фиксацию повреждений и документов, обратить внимание на существенные обстоятельства и своевременно выявить возможные проблемы.
ЦУСС в Новосибирске помогает автовладельцам на разных этапах урегулирования страхового случая: от первичной консультации после ДТП до проверки произведенной выплаты и дальнейшего урегулирования спора со страховщиком.
Если страховая компания уже провела осмотр или выплатила сумму, которой недостаточно для восстановления автомобиля, обратиться в ЦУСС также можно. Специалисты изучат имеющиеся документы, помогут оценить обоснованность расчета и определить возможные дальнейшие действия. Однако наиболее эффективно обращаться заранее — до первого посещения страховщика.
ЦУСС — Центр урегулирования страховых случаев
Адрес: Новосибирск, ул. Советская, 52, офис 208
Телефон: +7 913 916-85-84
E-mail: 2928584@mail.ru
Попали в ДТП — сначала обратитесь к нам, а затем в страховую компанию. Такой порядок позволяет подключить специалистов к урегулированию страхового случая на раннем этапе и максимально эффективно защищать ваши интересы при определении размера страхового возмещения. Телефон: +7 913 916-85-84 .
 Связаться